Mortgages
April 19, 2026
Waarom alleenstaande kopers moeite hebben op de Nederlandse woningmarkt
Alleen kopen in Nederland is moeilijker dan ooit. Ontdek waarom de opties beperkt zijn en hoe u als alleenstaande koper uw hypotheekkansen vergroot.
Alleen kopen in Nederland is moeilijker dan ooit. Ontdek waarom de opties beperkt zijn en hoe u als alleenstaande koper uw hypotheekkansen vergroot.
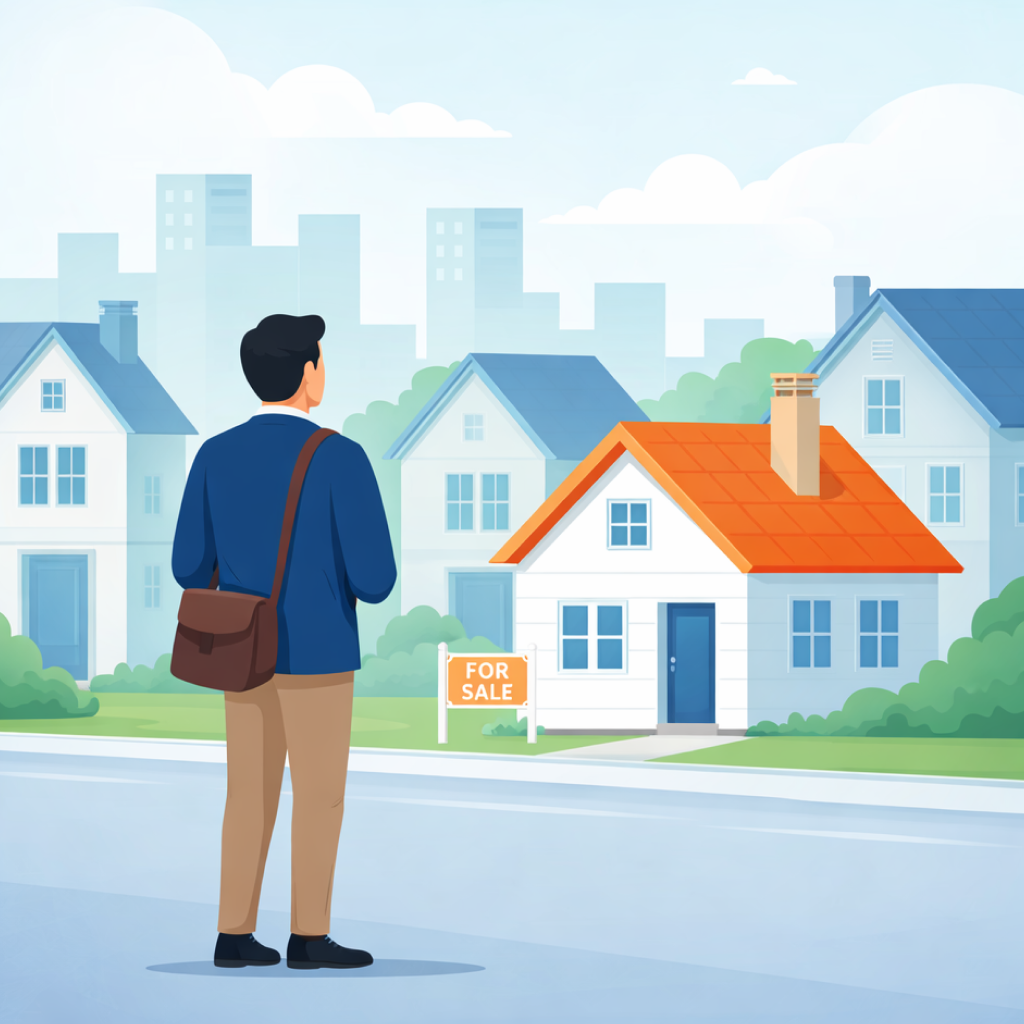
Als u erover nadenkt om alleen uw eerste huis te kopen in Nederland, verbeeldt u het zich niet, het wordt moeilijker.
Meer mensen dan ooit betreden de woningmarkt als alleenstaande koper. Tegelijkertijd krimpt het aantal woningen dat zij realistisch kunnen betalen. Deze mismatch creëert een frustrerende situatie: hoge vraag, beperkte opties, en toenemende concurrentie.
Wat is er nu werkelijk aan de hand? En, belangrijker nog, wat betekent dit voor u als koper, vooral als u expat bent of voor het eerst te maken krijgt met de hypotheekregels in Nederland?
Laten we het op een duidelijke, praktische manier uiteenzetten.
Recente marktcijfers laten een opvallende trend zien: alleenstaande kopers hebben slechts toegang tot een klein deel van de beschikbare woningen in Nederland.
Het komt neer op één belangrijke factor: leencapaciteit.
De meeste alleenstaande kopers zijn afhankelijk van één inkomen. Dat betekent:
Zelfs als u in aanmerking komt voor een solide hypotheek, is de prijsklasse waarin u kunt meedingen vaak vrij smal.
Niet alle delen van Nederland zijn gelijk.
Dit betekent dat uw locatiestrategie net zo belangrijk is als uw budget.
Hier komt het interessante deel: ondanks het beperkte aanbod betreden meer alleenstaande kopers de markt.
Nederland telt nu miljoenen eenpersoonshuishoudens. Mensen:
Eigenwoningbezit is niet langer gebonden aan stellen of gezinnen. Veel individuen willen:
Een aanzienlijk deel van de hypotheekaanvragen komt inmiddels van alleenstaande kopers.
Dit creëert een paradox:
Meer mensen willen alleen kopen, maar minder woningen passen bij hun financiële realiteit.
Om uw opties te begrijpen, heeft u eerst duidelijkheid nodig over wat u daadwerkelijk kunt lenen.
Alleenstaande kopers vallen doorgaans binnen een bepaalde hypotheekrange, afhankelijk van:
Maar hier is de belangrijkste conclusie:
Uw maximale hypotheek komt niet automatisch overeen met de prijs van de meeste woningen op de markt.
Hier wordt deskundig hypotheekadvies essentieel.
Afhankelijk van uw situatie kunt u uw budget mogelijk verhogen door middel van:
Als u een woning koopt met een goed energielabel, of investeert in verbetering ervan, kunt u vaak extra lenen.
Er bestaan specifieke toeslagen die alleenstaande kopers iets meer ruimte geven vergeleken met standaardberekeningen.
Sommige kopers maken gebruik van:
Deze kunnen uw koopositie aanzienlijk verbeteren wanneer ze correct worden gestructureerd.
Laten we de olifant in de kamer benoemen.
Het is eenvoudige rekenkunde:
Op concurrerende markten creëert dit een aanzienlijk voordeel.
Als alleenstaande koper bent u vaak:
Daarom kan werken met een onafhankelijk hypotheekadviseur echt een verschil maken.
Laten we het persoonlijk maken.
Als u uw eerste huis koopt, verwacht dan:
Als u op zoek bent naar een hypotheek voor expats, zijn er een paar extra lagen:
Dit kan uw leencapaciteit iets verlagen vergeleken met Nederlandse onderdanen.
Het goede nieuws? Veel expats kopen met succes een woning, vooral met de juiste begeleiding.
Als u opnieuw alleen de markt betreedt na een relatie of het verkopen van een vorige woning:
In deze gevallen is op maat gemaakt hypotheekadvies essentieel om te voorkomen dat u zich overextendeert.
Laten we even inzoomen.
Het probleem zit niet alleen in hypotheken, het zit in het woningaanbod.
Tenzij het aanbod verbetert:
Hier is het praktische gedeelte.
Online rekentools helpen, maar ze vertellen niet het volledige verhaal.
Veel kopers missen kansen om hun budget legaal en veilig te verhogen.
Soms kan:
…deuren openen die gesloten leken.
Op concurrerende markten kan aarzelen u een woning kosten. Maar overhaast handelen zonder begeleiding kan u meer kosten.
Ja, alleen een huis kopen in Nederland is tegenwoordig moeilijker dan een paar jaar geleden.
Maar moeilijk betekent niet onmogelijk.
Met de juiste aanpak, duidelijke verwachtingen en deskundige ondersteuning kopen veel alleenstaande kopers nog steeds elke dag met succes een woning.
De sleutel is het systeem begrijpen, en het laten werken voor uw situatie.
Bij Financial Consultancy Holland begrijpen we dat elke situatie anders is, vooral voor alleenstaande kopers en expats die de Nederlandse woningmarkt navigeren.
Als u duidelijk, eerlijk en persoonlijk hypotheekadvies wilt, kan een gesprek met een onafhankelijk hypotheekadviseur u helpen precies te begrijpen wat mogelijk is in uw geval.
Geen druk, alleen duidelijkheid, zodat u vol vertrouwen verder kunt.