Kopen of huren in Nederland: de financiële voor- en nadelen
Kopen of huren als expat in Nederland? De financiële voor- en nadelen op een rij, plus waar u op moet letten.
Kopen of huren in Nederland: de financiële voor- en nadelen voor expats
Wie als expat de Nederlandse woningmarkt op gaat, staat voor een belangrijke keuze: kopen of huren? Beide hebben grote gevolgen voor uw financiën, uw levensstijl en uw plannen op lange termijn. In deze gids zetten we de financiële voor- en nadelen van beide opties op een rij, zodat u de beste keuze voor uw situatie kunt maken.
De Nederlandse woningmarkt in 2025: een kort overzicht
Door de historisch hoge vraag, het beperkte aanbod en de stijgende kosten in steden als Amsterdam, Utrecht en Den Haag hebben zowel kopen als huren hun uitdagingen en kansen voor internationale inwoners.
Financiële voor- en nadelen van een woning kopen
Voordelen
U bouwt vermogen op: met elke aflossing wordt een groter deel van de woning van u. Na verloop van tijd groeit uw vermogen door waardestijging en een lagere hypotheekschuld.
Stabiele maandlasten: uw hypotheeklasten zijn voorspelbaar (zeker met een vaste rente), zodat u geen last heeft van plotselinge huurverhogingen.
Fiscale voordelen: huiseigenaren in Nederland hebben recht op hypotheekrenteaftrek, wat uw jaarlijkse belasting flink kan verlagen.
Vrijheid om aan te passen: verbouwen, inrichten of investeren in verduurzaming wanneer u wilt, zonder toestemming van een verhuurder.
Besparing op lange termijn: over een periode van meerdere jaren zijn de totale woonkosten van een koophuis vaak lager dan die van een vergelijkbare huurwoning.
Geen belasting over de verkoopwinst: verkoopt u uw eigen woning in Nederland, dan betaalt u meestal geen belasting over de winst.
Nadelen
Hoge kosten vooraf: overdrachtsbelasting (behalve bij nieuwbouw), notariskosten, advieskosten en taxatie lopen snel op.
Doorlopende kosten: als eigenaar betaalt u onroerendezaakbelasting, onderhoud, reparaties en eventueel een VvE-bijdrage.
Marktrisico: woningwaarden kunnen schommelen, en verkopen kan langer duren als de markt afkoelt.
Minder flexibel: uw geld zit vast in de woning. Verhuizen voor werk of om persoonlijke redenen wordt lastiger, zeker op korte termijn.
Hypotheek krijgen: niet elke expat komt in aanmerking voor een hypotheek. De mogelijkheden kunnen beperkt zijn door verblijfsstatus, type contract of kredietverleden.
Financiële voor- en nadelen van huren
Voordelen
Flexibiliteit: u kunt makkelijk verhuizen, groter of kleiner gaan wonen en zit niet vast aan langdurige verplichtingen. Waardevol als nog niet vaststaat hoe lang u in Nederland blijft.
Lage kosten vooraf: meestal betaalt u alleen een borg en de eerste maand huur.
Geen onderhoudskosten: de verhuurder betaalt de meeste reparaties en de eigenarenbelasting, dus u heeft geen onverwachte uitgaven.
Huurbescherming: de Nederlandse wet beschermt huurders tegen willekeurige opzegging en (in de gereguleerde sector) te hoge huurverhogingen.
Nadelen
Geen vermogensopbouw: met uw huur bouwt de verhuurder vermogen op, niet u. Niets van uw maandelijkse uitgaven wordt geïnvesteerd in uw toekomst.
Stijgende huren: vooral in de vrije sector stijgen de huren vaak elk jaar, soms veel harder dan de inflatie. Dat gaat ten koste van uw besteedbaar inkomen.
Weinig keuze en veel concurrentie: door de hoge vraag, wachtlijsten en het beperkte aanbod zijn goede huurwoningen schaars en vaak duur.
Onvoorspelbare verhuurders: expats krijgen soms te maken met slecht onderhoud, plotselinge opzegging en problemen met de borg, vooral in de grote steden.
Weinig aanpassingsmogelijkheden: verbeteringen moeten worden goedgekeurd door de verhuurder, en investeringen komen meestal hem ten goede.
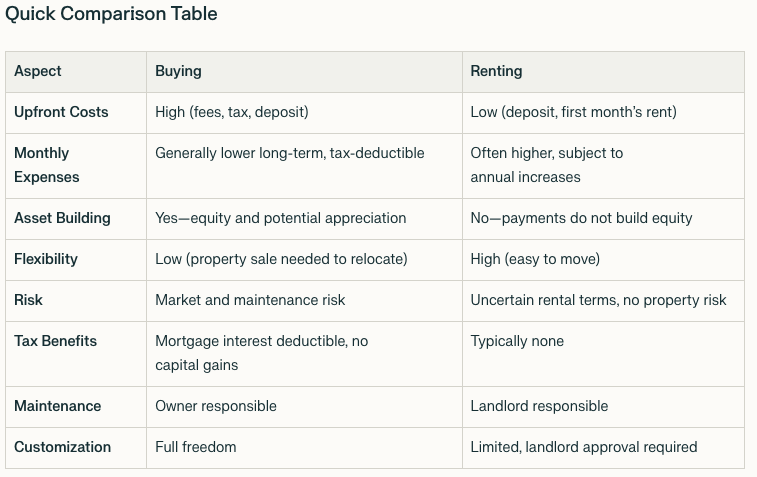
Vergelijking in één oogopslag
Waar moet u als expat op letten?
Hoe lang u blijft: blijft u minimaal 3 tot 5 jaar, dan is kopen vaak voordeliger. Bij een korter verblijf of onzekere plannen biedt huren meer flexibiliteit.
Baanzekerheid en verblijfsstatus: of u een hypotheek krijgt, hangt af van uw contract, hoe lang u hier woont en uw verblijfsstatus.
Marktontwikkelingen: kijk naar de prijsontwikkeling, huurniveaus en het woningaanbod in de stad waar u wilt wonen.
Eenmalige en doorlopende kosten: neem alle eenmalige en terugkerende kosten mee, niet alleen de maandlasten.
Conclusie
Kopen en huren hebben elk hun eigen financiële gevolgen voor expats in Nederland. Breng uw persoonlijke doelen, financiële situatie en toekomstplannen in kaart. Wilt u vermogen opbouwen, zekerheid hebben en lang blijven? Dan is kopen financieel meestal de verstandige keuze. Hecht u aan flexibiliteit, heeft u een tijdelijk contract of weet u nog niet hoe lang u blijft? Dan houdt huren uw opties open en geeft het minder stress.
Vraag deskundig advies: zet de volgende stap
Klaar voor de volgende stap? Financial Consultancy Holland begeleidt u in elke fase van uw woningaankoop in Nederland. Neem vandaag nog contact op voor een gratis kennismakingsgesprek en een persoonlijke hypotheekchecklist. Vorig jaar hielpen we in Amsterdam meer dan 200 expats aan een goedgekeurde hypotheek. We weten dus precies wat er nodig is om als internationale koper een woning in Nederland te kopen.