Finance
May 28, 2026
De Nederlandse woningmarkt vindt zijn evenwicht
De Nederlandse woningmarkt toonde in Q1 2026 de eerste tekenen van evenwicht. Dit betekenen de laatste NVM-cijfers voor kopers.
De Nederlandse woningmarkt toonde in Q1 2026 de eerste tekenen van evenwicht. Dit betekenen de laatste NVM-cijfers voor kopers.
Voor het eerst in jaren vertoont de Nederlandse woningmarkt tekenen van afkoeling, geen instorting, maar herbalancering. De laatste cijfers van de NVM (Nederlandse Vereniging van Makelaars) schetsen een markt waarin kopers langzaam terrein terugwinnen. Meer aanbod, minder hectische concurrentie, en iets meer tijd om beslissingen te nemen.
Als u van plan bent dit jaar een huis te kopen in Nederland, helpt het te begrijpen wat er verandert, en wat niet, om met meer vertrouwen te handelen.
De gemiddelde verkoopprijs van een bestaande woning kwam uit op €485.000 in Q1 2026. Dat is 2,7 procent lager dan het vorige kwartaal, hoewel nog altijd iets hoger dan dezelfde periode vorig jaar.
Ook de transactievolumes daalden, aangedreven door een combinatie van hogere hypotheekrentes en bredere economische onzekerheid. Woningen staan langer te koop dan een jaar geleden, en de frequentie van agressief overbieden neemt af.
Op het eerste gezicht klinkt dit als een opkomende kopersmarkt. Maar de NVM is duidelijk: de markt blijft krap, vooral voor instapklare woningen en woningen met een sterk energielabel. Betaalbaarheid blijft voor veel kopers een aanzienlijke uitdaging.
De stijgende voorraad is de belangrijkste drijfveer achter de verschuiving in marktdynamiek. Er worden meer woningen te koop gezet, wat kopers meer opties en iets meer onderhandelingsruimte geeft dan tijdens de piekjaren van 2021 en 2022.
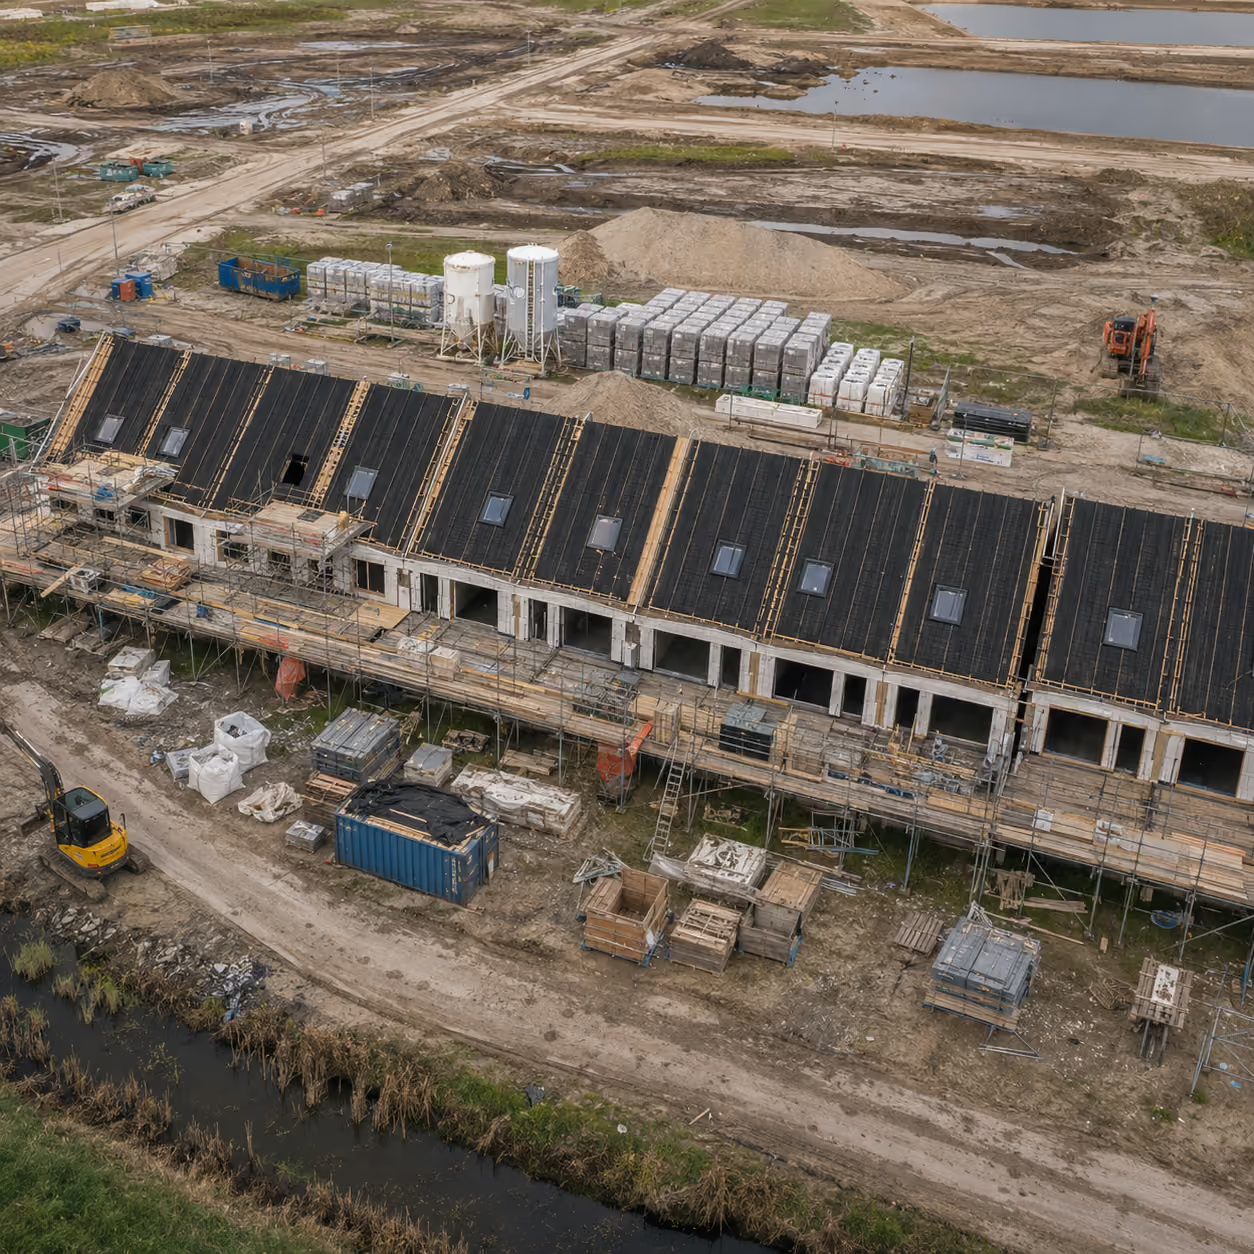
Het nieuwbouwsegment vertelt een voorzichtiger verhaal. Ook daar is het aanbod gestegen, maar de verkoop verloopt trager. Hoge bouwkosten, lange doorlooptijden en onzekerheid over financiering maken kopers terughoudender om zich vast te leggen op een aankoop op tekening. Als u een nieuwbouwwoning overweegt, houd er dan rekening mee dat opleveringstermijnen en financieringsstructuren aanzienlijk verschillen van het kopen van een bestaande woning.
Eén ontwikkeling die het waard is om te kennen, vooral als u een oudere woning koopt, is een regelgevingswijziging die op 1 april 2026 van kracht werd.
Funderingsrisicoclassificaties maken nu standaard onderdeel uit van het taxatieproces in Nederland. Elke woning die voor een hypotheek wordt getaxeerd, wordt beoordeeld en krijgt een funderingsrisicoklasse toegewezen. Voor woningen die in risicoklasse D of E vallen, zullen geldverstrekkers aanvullend onderzoek eisen voordat de hypotheek door kan gaan.
Dit aanvullende onderzoek heeft de vorm van een QuickScan of een Fase 0-funderingsonderzoek. De kosten voor woningen onder de 800 kubieke meter bedragen ongeveer €450 inclusief btw.
Waarom is dit belangrijk voor kopers? Omdat als u een oudere woning koopt, vooral in gebieden van Nederland met slappe bodem of bekende verzakkingsproblemen, dit onderzoek tijd en kosten kan toevoegen aan uw aankoopproces. Het is geen reden om oudere woningen te vermijden, maar het is wel iets om vanaf het begin mee te nemen in uw planning en budget.
Vraag uw hypotheekadviseur om de funderingsrisicoklasse te controleren van elke woning die u serieus overweegt voordat u een bod uitbrengt. Verrassingen in dit stadium kosten tijd en geld.
De verschuiving naar een meer gebalanceerde markt is oprecht goed nieuws voor expats die de afgelopen jaren buitengesloten of overboden werden. Meer aanbod betekent meer opties. Minder overbiedingsdruk betekent dat u iets meer tijd heeft voor gedegen due diligence, het bevestigen van uw financiering, en het nemen van weloverwogen in plaats van reactieve beslissingen.
Dat gezegd hebbende, blijven de meest gewilde woningen in Amsterdam, Rotterdam en Utrecht sterke interesse trekken. Het evenwicht ontstaat aan de randen van de markt, niet aan de top. Als u zich richt op appartementen in het stadscentrum of energiezuinige woningen, verwacht dan dat de concurrentie reëel blijft.
Als expat is voorbereiding uw grootste voordeel op deze markt. Weten wat uw maximale leencapaciteit is, uw documenten klaar hebben, en samenwerken met een onafhankelijk hypotheekadviseur die het volledige plaatje begrijpt, geeft u een voorsprong op kopers die hun financiën nog aan het uitzoeken zijn wanneer de juiste woning verschijnt.
Een lichte versoepeling van het overbieden is betekenisvol voor starters die historisch gezien moeite hadden om te concurreren tegen ervaren kopers met grotere eigen inbreng.
Met een gemiddelde prijs van €485.000 en hypotheekrentes die de afgelopen maanden zijn gestegen, blijft betaalbaarheid echter de centrale uitdaging. Starters in Nederland profiteren van vrijstelling van overdrachtsbelasting op woningen onder €510.000, een besparing van bijna €10.000 bij de huidige prijsniveaus die een echt verschil maakt voor uw totale voorafgaande kosten.
De belangrijkste berekening voor elke starter op dit moment is niet alleen of u de aankoopprijs kunt betalen, maar of de maandelijkse hypotheeklast houdbaar is over verschillende renteomgevingen gedurende de komende tien jaar. Een goede onafhankelijke adviseur zal dit eerlijk voor u doorrekenen.
De markt verandert, maar is niet getransformeerd. Zo positioneert u zich goed.
Laat uw hypotheekcapaciteit bevestigen. Nu de rentes bewegen en de betaalbaarheid verkrapt, is het belangrijker dan ooit om uw exacte budget te kennen voordat u begint met bezichtigen. Vertrouw niet op online rekentools, spreek met een onafhankelijk adviseur die u een echt cijfer kan geven op basis van uw inkomen, arbeidsstatus en verblijfssituatie.
Houd rekening met de funderingsrisicobeoordeling. Als u woningen bekijkt die vóór 1970 zijn gebouwd, of in gebieden met bekende bodeminstabiliteit, vraag dan vroegtijdig aan uw adviseur en taxateur naar de funderingsrisicoklasse. Neem de mogelijke kosten van een Fase 0-onderzoek vanaf het begin mee in uw budget.
Wacht niet op een grotere correctie. Het structurele aanbodtekort in Nederland is niet veranderd. De huidige versoepeling is een matiging, geen reset. Kopers die tijdens 2023, 2024 en 2025 wachtten op een significante correctie, hebben gezien hoe de prijzen volledig herstelden naar recordniveaus. Kopen wanneer u oprecht financieel klaar bent, blijft de meest betrouwbare strategie.
Gebruik de ademruimte verstandig. Iets langere bezichtigingsperiodes en minder overbiedingsdruk geven u de kans om gedegen due diligence te doen, een bouwkundige keuring te laten uitvoeren, het energielabel en de implicaties ervan te begrijpen, en juridisch advies in te winnen over het koopcontract voordat u tekent.
Q1 2026 is het eerste kwartaal in meerdere jaren waarin kopers in Nederland meer ademruimte hebben gehad. Dat is een betekenisvolle verschuiving, maar het betekent niet dat de markt gemakkelijk is geworden. Prijzen zijn nog altijd hoog, hypotheekrentes zijn gestegen, en de meest gewilde woningen blijven competitief.
Wat het wel betekent, is dat voorbereiding en deskundige begeleiding op dit moment belangrijker zijn dan snelheid. Als u geïnformeerd, financieel voorbereid, en ondersteund door een onafhankelijk adviseur die uw specifieke situatie begrijpt de markt betreedt, staat u sterk om een zelfverzekerde beslissing te nemen.
Bij Financial Consultancy Holland werken we elke dag met expats en starters in heel Nederland. We geven u een duidelijk beeld van wat u kunt lenen tegen de huidige rentes, leggen uit hoe nieuwe regelgeving zoals de funderingsrisicoclassificatie uw aankoop beïnvloedt, en begeleiden u door het volledige hypotheekproces, van het eerste gesprek tot de ondertekening.
Neem contact op met Financial Consultancy Holland, onafhankelijke hypotheekadviseurs die volledig in uw belang werken.
---
Contact Financial Consultancy Holland:
E-mail: info@fc-holland.nl
Telefoon: 0622870981
Adres: Boompjes 40, 3011 XB Rotterdam